Banco digital ou tradicional: qual escolher? Conheça as diferenças
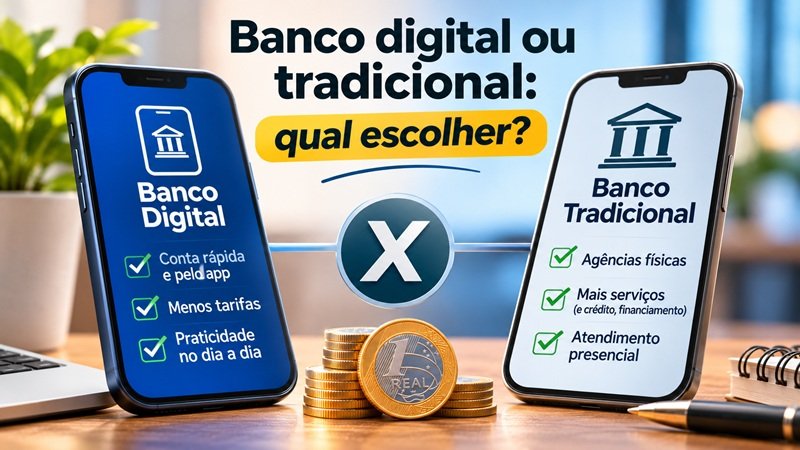
Escolher onde abrir uma conta bancária pode parecer uma decisão simples, mas existem diversos fatores que merecem atenção. Com o crescimento dos bancos digitais no Brasil, os consumidores passaram a contar com mais alternativas para movimentar dinheiro, realizar pagamentos, contratar serviços e investir.
Enquanto os bancos tradicionais oferecem estruturas físicas, atendimento presencial e uma longa trajetória no mercado financeiro, os bancos digitais conquistaram espaço com aplicativos, processos simplificados e serviços que podem ser acessados diretamente pelo celular.
Mas será que um banco digital é realmente melhor do que um banco tradicional? E será que vale a pena manter uma conta nos dois modelos?
A resposta depende das necessidades de cada pessoa, da frequência de utilização dos serviços bancários e das condições oferecidas pelas instituições.
Neste artigo, você vai entender as principais diferenças entre bancos digitais e tradicionais, conhecer suas vantagens e desvantagens e descobrir o que considerar antes de escolher onde movimentar seu dinheiro.
O que é um banco digital?
Um banco digital é uma instituição financeira que oferece seus serviços principalmente por meio de canais eletrônicos, como aplicativos e plataformas online.
Diferentemente dos bancos tradicionais, que possuem redes de agências físicas, essas instituições priorizam o atendimento e a realização de operações pela internet.
Por meio do aplicativo, o cliente geralmente consegue:
- Abrir uma conta bancária;
- Fazer transferências e pagamentos;
- Realizar e receber Pix;
- Consultar o saldo e o extrato;
- Solicitar cartões de crédito e débito;
- Contratar empréstimos;
- Fazer investimentos;
- Gerenciar limites e outros serviços.
Uma das principais características desse modelo é a praticidade. Muitas operações podem ser realizadas sem a necessidade de comparecer pessoalmente a uma agência.
Além disso, algumas instituições digitais oferecem contas sem tarifa de manutenção, cartões sem anuidade e serviços gratuitos, embora as condições variem de acordo com cada empresa e modalidade de conta.
É importante lembrar que nem toda empresa que oferece uma conta digital é necessariamente um banco. Algumas são instituições de pagamento ou outras instituições autorizadas a oferecer serviços financeiros específicos.
Por isso, vale verificar qual é a instituição responsável pela conta e quais atividades ela está autorizada a realizar.
O que é um banco tradicional?
Os bancos tradicionais são instituições financeiras que normalmente possuem uma estrutura mais ampla de atendimento, incluindo agências físicas, caixas eletrônicos e canais digitais.
Eles oferecem diversos serviços financeiros, como contas correntes, cartões, empréstimos, financiamentos, investimentos, seguros e operações empresariais.
Uma característica importante desse modelo é a possibilidade de combinar atendimento presencial e digital.
Isso pode ser interessante para pessoas que preferem conversar diretamente com um gerente, precisam realizar determinadas operações presencialmente ou valorizam a existência de uma agência próxima.
Entre os serviços normalmente oferecidos pelos bancos tradicionais estão:
- Atendimento em agências;
- Contas correntes e poupança;
- Cartões de crédito e débito;
- Empréstimos pessoais;
- Financiamentos imobiliários e de veículos;
- Investimentos;
- Seguros e previdência;
- Serviços para empresas.
Apesar da presença física, os bancos tradicionais também investiram bastante em tecnologia e atualmente oferecem aplicativos com diversas funcionalidades.
Portanto, a diferença entre os dois modelos não está necessariamente na existência ou não de serviços digitais, mas principalmente na estrutura de atendimento, no modelo de operação e nas características de cada instituição.
Banco digital ou tradicional: quais são as principais diferenças?
Embora os dois modelos ofereçam serviços bancários semelhantes, existem algumas diferenças que podem influenciar a experiência do consumidor.
Veja uma comparação dos principais aspectos:
| Característica | Banco digital | Banco tradicional |
|---|---|---|
| Abertura de conta | Geralmente pelo aplicativo | Aplicativo ou agência |
| Atendimento presencial | Geralmente limitado ou inexistente | Disponível em agências |
| Aplicativo | Canal principal de atendimento | Complementa outros canais |
| Tarifas | Muitos oferecem contas sem mensalidade | Podem existir pacotes tarifados |
| Cartões | Opções de débito e crédito | Opções de débito e crédito |
| Empréstimos | Disponíveis conforme análise | Disponíveis conforme análise |
| Investimentos | Dependem da instituição | Dependem da instituição |
| Saques | Conforme rede e condições oferecidas | Agências e redes de caixas eletrônicos |
| Atendimento | Digital | Digital e presencial |
É importante destacar que essas características são gerais. Existem bancos digitais com serviços tarifados e bancos tradicionais com contas gratuitas.
Por isso, a comparação deve considerar as condições específicas de cada instituição.
Vantagens dos bancos digitais
O crescimento dos bancos digitais está relacionado principalmente à praticidade e à facilidade de acesso aos serviços financeiros.
Conheça algumas vantagens desse modelo.
1. Abertura de conta simplificada
Em muitas instituições digitais, abrir uma conta pode levar apenas alguns minutos.
O processo geralmente acontece pelo aplicativo, com envio de documentos, preenchimento de informações e validação de identidade.
Isso elimina a necessidade de deslocamento até uma agência e facilita o acesso aos serviços bancários.
2. Possibilidade de economizar com tarifas
Muitos bancos digitais oferecem contas sem mensalidade e cartões sem anuidade.
Dependendo da instituição e do pacote contratado, o consumidor pode economizar com despesas bancárias que seriam cobradas em outros modelos de conta.
Entretanto, é importante verificar as condições de cada serviço.
Saques, transferências específicas, serviços adicionais e outras operações podem ter cobranças.
3. Facilidade para controlar o dinheiro
Como os serviços ficam concentrados no aplicativo, o cliente consegue acompanhar movimentações, consultar extratos, verificar gastos e administrar cartões diretamente pelo celular.
Alguns aplicativos também oferecem ferramentas de organização financeira, notificações de compras e categorização de despesas.
Esses recursos podem ajudar quem deseja ter mais controle sobre o orçamento.
4. Atendimento e operações a qualquer hora
Os aplicativos permitem realizar diversas operações sem depender do horário de funcionamento de uma agência.
É possível consultar saldos, fazer Pix, pagar contas e acompanhar investimentos em diferentes horários, respeitando as regras de funcionamento de cada serviço.
Essa flexibilidade é especialmente útil para quem possui uma rotina corrida.
Desvantagens dos bancos digitais
Apesar das vantagens, os bancos digitais também apresentam algumas limitações.
1. Dependência de internet e tecnologia
Como grande parte dos serviços é realizada pelo aplicativo, o cliente depende de um celular e de uma conexão com a internet para acessar sua conta.
Problemas técnicos, instabilidade no aplicativo ou indisponibilidade dos serviços podem dificultar a realização de operações.
2. Atendimento presencial limitado
Quem prefere resolver problemas pessoalmente pode sentir falta de uma agência física.
Embora muitos bancos digitais ofereçam atendimento por chat, telefone e outros canais, nem todos possuem estruturas presenciais para atender seus clientes.
3. Limitações em determinados serviços
Algumas instituições digitais possuem uma oferta mais restrita de produtos, principalmente em operações específicas de crédito, financiamento e atendimento empresarial.
Isso não significa que todos os bancos digitais tenham essas limitações, mas é importante verificar se os serviços disponíveis atendem às suas necessidades.
4. Dependência da qualidade do atendimento remoto
Quando ocorre um problema com uma transferência, cartão ou movimentação financeira, o cliente precisa resolver a situação pelos canais disponibilizados pela instituição.
A experiência pode variar bastante conforme a qualidade do suporte e o tempo de resposta.
Vantagens dos bancos tradicionais
Mesmo com o crescimento das instituições digitais, os bancos tradicionais continuam sendo uma opção relevante para muitos consumidores.
Veja alguns motivos.
1. Atendimento presencial
Uma das principais vantagens é a possibilidade de comparecer a uma agência para conversar com funcionários e resolver determinadas questões.
Para pessoas que não se sentem confortáveis com operações digitais ou preferem atendimento pessoal, essa estrutura pode fazer diferença.
2. Maior variedade de serviços em algumas instituições
Bancos tradicionais podem oferecer uma estrutura mais ampla de produtos financeiros, incluindo financiamentos, crédito empresarial, seguros, investimentos e serviços especializados.
Isso pode ser interessante para clientes que precisam concentrar diferentes operações em uma mesma instituição.
3. Relacionamento bancário
Alguns bancos oferecem atendimento personalizado por meio de gerentes e equipes especializadas.
Dependendo do perfil do cliente, esse relacionamento pode facilitar o acesso a informações, propostas de crédito e serviços específicos.
Entretanto, a qualidade desse atendimento depende da instituição e do tipo de relacionamento contratado.
4. Estrutura física e caixas eletrônicos
A existência de agências e caixas eletrônicos pode facilitar operações que exigem atendimento presencial ou movimentação de dinheiro em espécie.
Para quem utiliza esses serviços com frequência, a localização da rede de atendimento é um fator importante.
Desvantagens dos bancos tradicionais
Os bancos tradicionais também apresentam pontos que merecem atenção.
1. Cobrança de tarifas bancárias
Algumas contas possuem pacotes de serviços com mensalidade, além de possíveis cobranças por determinadas operações.
Entretanto, existem serviços essenciais gratuitos previstos pelo Banco Central para contas de depósito à vista de pessoas físicas, além de modalidades de conta sem tarifa oferecidas por algumas instituições.
Por isso, é importante verificar se você realmente precisa de um pacote pago.
2. Burocracia em determinados processos
Embora muitos bancos tenham modernizado seus aplicativos, algumas operações ainda podem exigir procedimentos adicionais ou atendimento presencial.
Dependendo do serviço, isso pode tornar o processo mais demorado.
3. Horários de atendimento presencial
As agências físicas funcionam em horários específicos, o que pode dificultar a resolução de problemas para pessoas que trabalham durante o expediente bancário.
4. Custos de determinados produtos
Pacotes de serviços, cartões, seguros e outras soluções financeiras podem ter cobranças adicionais.
O consumidor deve analisar cada contratação para evitar despesas desnecessárias.
Banco digital é seguro?
Essa é uma das principais dúvidas de quem está pensando em abrir uma conta digital.
De maneira geral, instituições financeiras autorizadas e supervisionadas pelo Banco Central precisam cumprir regras relacionadas à segurança, ao funcionamento e à proteção dos recursos dos clientes, conforme a atividade que exercem.
Entretanto, a segurança não depende apenas da instituição. Os próprios consumidores também precisam adotar cuidados para proteger suas contas.
Algumas medidas importantes incluem:
- Utilizar senhas fortes e diferentes para cada serviço;
- Ativar a autenticação em duas etapas, quando disponível;
- Não compartilhar senhas ou códigos recebidos por SMS;
- Evitar acessar a conta por links suspeitos;
- Manter o aplicativo e o sistema do celular atualizados;
- Ativar notificações de movimentações financeiras;
- Desconfiar de ligações e mensagens solicitando dados bancários.
Também é importante verificar se a instituição é autorizada pelo Banco Central e consultar quais mecanismos de proteção se aplicam aos produtos oferecidos.
Por exemplo, determinados depósitos e investimentos podem contar com a garantia do Fundo Garantidor de Créditos (FGC), desde que atendam às regras de cobertura.
Mas atenção: nem toda conta digital ou produto financeiro possui proteção do FGC.
Qual banco oferece mais vantagens para quem quer investir?
Tanto bancos digitais quanto tradicionais podem oferecer alternativas para quem deseja começar a investir.
Entre os produtos disponíveis no mercado estão:
- CDB;
- Tesouro Direto;
- LCI e LCA;
- Fundos de investimento;
- Previdência privada;
- Ações e outros ativos de renda variável.
A disponibilidade varia de acordo com a instituição.
Ao escolher onde investir, não considere apenas a facilidade de abrir uma conta ou a aparência do aplicativo.
Compare fatores como:
Rentabilidade: verifique quanto o investimento pode render e compare produtos com características semelhantes.
Taxas: observe possíveis custos de administração, corretagem, custódia e outras cobranças.
Liquidez: entenda quando poderá resgatar seu dinheiro e quais são as condições de retirada.
Segurança: verifique quem é o emissor ou responsável pelo investimento e quais proteções se aplicam.
Variedade de produtos: avalie se a instituição oferece alternativas compatíveis com seus objetivos financeiros.
Um banco pode ser excelente para movimentar o salário, mas não necessariamente oferecer as melhores condições para todos os tipos de investimento.
Vale a pena ter uma conta em banco digital e outra em banco tradicional?
Sim, essa pode ser uma alternativa interessante para algumas pessoas.
Não existe uma regra que determine que você precisa escolher apenas um modelo de instituição financeira.
Muitos consumidores utilizam um banco tradicional para receber salário, contratar financiamentos ou manter determinados serviços e uma conta digital para realizar pagamentos, transferências e controlar despesas do dia a dia.
Essa combinação pode oferecer flexibilidade, desde que não gere custos desnecessários.
Por exemplo, você pode manter uma conta tradicional sem pacote tarifado e utilizar uma conta digital para movimentações cotidianas.
O importante é conhecer as condições de cada conta e evitar manter serviços que não utiliza.
Também vale lembrar que ter várias contas pode dificultar o acompanhamento do orçamento se você não organizar suas movimentações.
Como escolher o melhor banco para abrir uma conta?
Antes de abrir uma conta, vale fazer uma pequena avaliação das suas necessidades.
Veja alguns pontos que podem ajudar na decisão:
1. Analise seu estilo de vida
Você costuma resolver tudo pelo celular ou prefere atendimento presencial?
Se utiliza pouco os serviços de uma agência, uma conta digital pode atender bem às suas necessidades.
2. Compare as tarifas
Verifique se existe cobrança de mensalidade, anuidade, saques ou outros serviços.
Uma conta aparentemente gratuita pode ter cobranças em determinadas operações.
3. Avalie o atendimento
Pesquise os canais disponíveis, horários de funcionamento e formas de contato.
Também vale consultar reclamações de consumidores para entender como a instituição lida com problemas.
4. Verifique os serviços oferecidos
Pense no que você realmente precisa: cartão de crédito, empréstimo, financiamento, investimentos, recebimento de salário ou pagamentos.
Escolha uma instituição que ofereça os serviços importantes para sua rotina.
5. Pesquise a reputação da instituição
Consulte informações no Banco Central, no Consumidor.gov.br e em plataformas de avaliação de atendimento.
Observe não apenas a quantidade de reclamações, mas também os problemas relatados e a forma como a instituição responde.
Afinal, banco digital ou tradicional: qual escolher?
A escolha depende das suas prioridades.
Se você valoriza praticidade, costuma resolver suas necessidades pelo celular e procura uma conta com poucas tarifas, um banco digital pode ser uma alternativa interessante.
Por outro lado, se prefere atendimento presencial, utiliza serviços bancários mais complexos ou valoriza a estrutura de agências físicas, um banco tradicional pode atender melhor às suas necessidades.
Também é possível combinar os dois modelos e aproveitar características de cada um.
Mais importante do que escolher uma instituição pela popularidade é entender o que ela oferece, quanto cobra e como atende seus clientes.
Conclusão: escolha um banco que acompanhe suas necessidades
A expansão dos bancos digitais transformou a maneira como os brasileiros utilizam os serviços financeiros. Atualmente, abrir uma conta, realizar pagamentos e contratar determinados produtos pode ser muito mais simples e acessível.
Ao mesmo tempo, os bancos tradicionais continuam oferecendo estruturas de atendimento e serviços que podem ser importantes para diferentes perfis de consumidores.
Não existe uma resposta universal sobre qual modelo é melhor.
O banco ideal é aquele que oferece segurança, transparência, custos compatíveis com seu orçamento e serviços adequados às suas necessidades.
Antes de abrir uma conta, pesquise, compare e leia as condições de contratação.
Afinal, cuidar do dinheiro também significa escolher bem as instituições que fazem parte da sua vida financeira.
Perguntas frequentes sobre bancos digitais e tradicionais
1. Banco digital é melhor que banco tradicional?
Não necessariamente. Os bancos digitais oferecem praticidade e podem ter menos tarifas, enquanto os tradicionais oferecem estruturas de atendimento presencial. A melhor opção depende das necessidades de cada cliente.
2. É seguro deixar dinheiro em banco digital?
Pode ser seguro utilizar bancos digitais autorizados e supervisionados pelo Banco Central, desde que o consumidor também adote medidas de proteção. É importante verificar a instituição responsável pela conta e os mecanismos de proteção aplicáveis aos recursos.
3. Banco digital pode cobrar tarifas?
Sim. Embora muitos ofereçam contas gratuitas, algumas operações e serviços podem ter cobranças. É necessário consultar a tabela de tarifas e as condições da conta.
4. Posso ter conta em dois ou mais bancos?
Sim. Não existe uma limitação geral que obrigue uma pessoa a manter apenas uma conta bancária. É possível utilizar diferentes instituições conforme suas necessidades.
5. Banco digital tem agência física?
Depende da instituição. Muitos bancos digitais não possuem agências próprias, mas alguns oferecem atendimento presencial por meio de parceiros ou estruturas específicas.
6. Como saber se um banco é autorizado pelo Banco Central?
É possível consultar a instituição diretamente no site do Banco Central, na área de busca de instituições autorizadas, reguladas ou supervisionadas.
7. Banco tradicional é mais seguro que banco digital?
Não é possível afirmar isso apenas pelo modelo de atendimento. A segurança depende de fatores como autorização para funcionamento, solidez financeira, controles internos, proteção de dados e mecanismos de segurança da instituição.
8. Qual é a diferença entre banco digital e carteira digital?
Um banco digital é uma instituição financeira que pode oferecer serviços bancários conforme sua autorização. Já uma carteira digital é uma solução utilizada para armazenar informações de pagamento e realizar transações. Ela pode ser oferecida por uma instituição de pagamento e não necessariamente por um banco.