O que é FGC e como funciona a proteção dos investimentos?
O que é FGC e como funciona a proteção dos investimentos?
Imagine que você guardou dinheiro durante meses, pesquisou diferentes opções de investimento e decidiu aplicar suas economias em um CDB que oferece uma boa rentabilidade. Tudo parece estar indo bem, até que você descobre que o banco responsável pelo investimento está enfrentando problemas financeiros.
O que acontece com o seu dinheiro nessa situação? Existe alguma proteção para recuperar o valor investido?
É justamente nesse contexto que entra o FGC, sigla para Fundo Garantidor de Créditos. Ele é um mecanismo de proteção criado para dar mais segurança aos depositantes e investidores de determinadas instituições financeiras que fazem parte do fundo.
Mas, apesar de ser bastante conhecido no mercado financeiro, ainda existem muitas dúvidas sobre seu funcionamento. Afinal, quais investimentos são protegidos? Existe um limite de valor? O dinheiro é devolvido automaticamente? E será que todos os bancos oferecem essa proteção?
Neste artigo, você vai entender o que é o FGC, como funciona a garantia, quais aplicações estão protegidas e quais cuidados devem ser tomados antes de investir.
O que é FGC?
O Fundo Garantidor de Créditos (FGC) é uma associação privada, sem fins lucrativos, criada em 1995 para contribuir com a estabilidade do sistema financeiro brasileiro e proteger determinados recursos mantidos por clientes em instituições financeiras associadas.
Na prática, ele funciona como uma espécie de rede de proteção para pessoas que possuem dinheiro depositado ou investido em produtos financeiros elegíveis à garantia.
Isso significa que, se uma instituição financeira associada sofrer intervenção ou tiver sua liquidação extrajudicial decretada pelo Banco Central, o FGC poderá ressarcir os clientes que possuem depósitos e investimentos cobertos, respeitando os limites estabelecidos pelo regulamento.
O objetivo é reduzir os prejuízos dos depositantes e investidores e contribuir para a confiança no sistema financeiro.
É importante destacar que o FGC não é um órgão do governo nem uma seguradora tradicional. Trata-se de uma entidade privada, mantida principalmente pelas contribuições das instituições financeiras associadas.
Como funciona a proteção do FGC?
O funcionamento do FGC é relativamente simples de entender.
Imagine que uma pessoa tenha R$ 20 mil aplicados em um CDB de um banco associado ao fundo. Durante determinado período, o banco apresenta problemas financeiros e o Banco Central decreta sua liquidação extrajudicial.
Nesse cenário, o FGC verifica quais clientes possuem valores elegíveis à garantia e inicia o processo de pagamento, respeitando as regras e os limites estabelecidos.
A proteção não depende de o cliente contratar um seguro ou pagar uma taxa adicional. Ela está vinculada aos produtos financeiros elegíveis emitidos por instituições associadas ao fundo.
Entretanto, existem algumas condições importantes:
- A instituição financeira precisa estar associada ao FGC.
- O produto financeiro precisa estar entre aqueles contemplados pela garantia.
- O valor a receber deve respeitar os limites estabelecidos.
- O pagamento depende da confirmação das informações dos credores e do cumprimento dos procedimentos do fundo.
Portanto, não basta ter dinheiro em qualquer aplicação financeira para contar com essa proteção.
Qual é o limite de cobertura do FGC?
Uma das informações mais importantes para quem investe é o limite de cobertura.
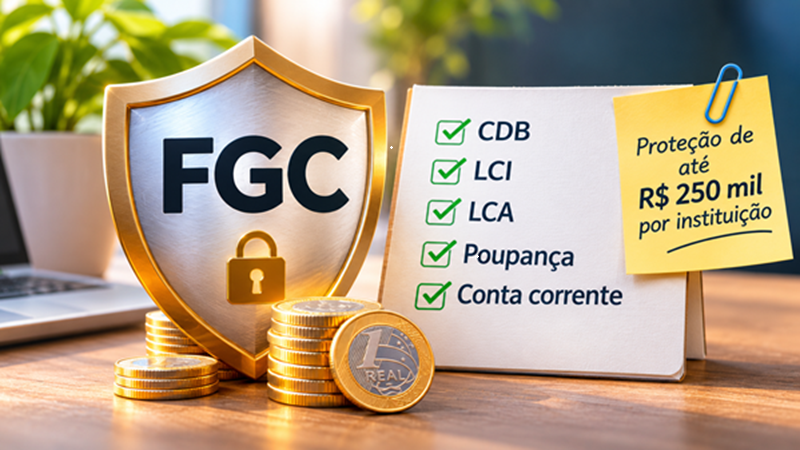
Atualmente, o FGC garante até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado financeiro.
Além disso, existe um limite global de R$ 1 milhão por CPF ou CNPJ a cada período de quatro anos.
Vamos entender como isso funciona na prática.
Limite de R$ 250 mil por instituição financeira
Imagine que você tenha R$ 180 mil investidos em um CDB de determinado banco.
Se essa instituição sofrer liquidação extrajudicial e o investimento estiver dentro das regras de cobertura, o valor estará dentro do limite de proteção.
Agora imagine que você tenha R$ 300 mil aplicados no mesmo banco.
Nesse caso, o FGC garante até R$ 250 mil, considerando o saldo elegível na data do evento que gera a garantia. A parcela que ultrapassar esse limite não estará coberta pelo fundo.
É importante lembrar que o limite considera o conjunto dos produtos elegíveis mantidos na mesma instituição ou em instituições pertencentes ao mesmo conglomerado financeiro, e não R$ 250 mil para cada investimento individualmente.
Limite global de R$ 1 milhão a cada quatro anos
Além do limite por instituição, existe uma segunda regra.
O FGC estabelece um teto de R$ 1 milhão por CPF ou CNPJ em pagamentos de garantias dentro de um período de quatro anos.
Isso significa que, mesmo distribuindo seu dinheiro entre diferentes bancos, existe um limite global para o recebimento de garantias nesse intervalo.
Veja um exemplo:
Imagine que uma pessoa tenha investimentos protegidos em quatro instituições financeiras diferentes:
- Banco A: R$ 250 mil.
- Banco B: R$ 250 mil.
- Banco C: R$ 250 mil.
- Banco D: R$ 250 mil.
Se todas essas instituições entrarem em liquidação dentro do período de quatro anos considerado pela regra, o limite global de R$ 1 milhão será atingido.
A contagem do período começa na data da primeira intervenção ou liquidação que gere o pagamento da garantia. Após quatro anos, o limite global é recomposto conforme as regras do fundo.
Essa regra é importante para quem costuma distribuir grandes quantias entre diferentes instituições financeiras.
Quais investimentos são protegidos pelo FGC?
Nem todos os investimentos disponíveis no mercado possuem cobertura do Fundo Garantidor de Créditos.
Entre os principais produtos protegidos estão:
1. CDB (Certificado de Depósito Bancário)
O CDB é um investimento de renda fixa emitido por bancos. Ao investir nesse produto, você está emprestando dinheiro à instituição financeira e recebe uma remuneração conforme as condições contratadas.
O CDB está entre os investimentos cobertos pelo FGC, respeitando os limites de garantia.
2. RDB (Recibo de Depósito Bancário)
O RDB funciona de maneira semelhante ao CDB, sendo também um título de depósito a prazo emitido por instituições financeiras.
Ele conta com a proteção do FGC quando atende às condições previstas no regulamento.
3. LCI (Letra de Crédito Imobiliário)
A LCI é um investimento de renda fixa relacionado ao financiamento do setor imobiliário.
É uma modalidade bastante procurada por investidores que desejam diversificar suas aplicações e que pode contar com a proteção do FGC.
4. LCA (Letra de Crédito do Agronegócio)
A LCA é um título de renda fixa relacionado ao financiamento do agronegócio.
Assim como a LCI, possui cobertura do FGC, desde que emitida por instituição associada e observadas as regras aplicáveis.
5. Poupança
O saldo mantido na caderneta de poupança também possui cobertura do Fundo Garantidor de Créditos, respeitando o limite estabelecido.
6. Conta corrente
Os depósitos mantidos em conta corrente também estão entre os recursos protegidos pelo FGC, observadas as condições de elegibilidade.
Outros instrumentos, como letras de câmbio (LC), letras hipotecárias (LH) e letras de crédito do desenvolvimento (LCD), também estão contemplados nas regras de garantia.
Quais investimentos não são protegidos pelo FGC?
Esse é um dos pontos que merecem mais atenção antes de escolher onde investir.
Existem aplicações financeiras bastante conhecidas que não possuem cobertura do Fundo Garantidor de Créditos.
Entre elas estão:
| Investimento | Tem proteção do FGC? |
|---|---|
| CDB | Sim |
| RDB | Sim |
| LCI | Sim |
| LCA | Sim |
| Poupança | Sim |
| Conta corrente | Sim |
| Tesouro Direto | Não |
| Fundos de investimento | Não |
| Ações | Não |
| Fundos imobiliários (FIIs) | Não |
| Debêntures | Não |
| CRI e CRA | Não |
| Letras Financeiras (LF) | Não |
Isso não significa que os investimentos sem cobertura sejam necessariamente ruins ou que não possam fazer parte de uma carteira.
Cada produto possui características próprias, riscos e mecanismos de proteção diferentes.
Por exemplo, os títulos do Tesouro Direto não contam com o FGC porque são títulos públicos federais, e não depósitos ou títulos bancários cobertos pelo fundo.
Já os fundos de investimento possuem patrimônio próprio, separado do patrimônio da instituição administradora, e seguem regras específicas de funcionamento. Isso não significa que estejam livres de riscos de mercado ou de crédito.
O mais importante é conhecer as características de cada aplicação antes de investir.
Como saber se um banco tem proteção do FGC?
Antes de aplicar seu dinheiro, é importante verificar se a instituição financeira responsável pelo investimento é associada ao FGC.
Essa consulta pode ser feita diretamente no site oficial do Fundo Garantidor de Créditos.
O processo é simples:
- Acesse o site oficial do FGC.
- Procure a seção de instituições associadas.
- Consulte o nome da instituição financeira.
- Verifique também se ela pertence a algum conglomerado financeiro.
- Confira se o produto escolhido está entre os investimentos cobertos.
Uma atenção especial deve ser dada aos bancos digitais e às plataformas de investimento.
Nem sempre a empresa ou o aplicativo utilizado para realizar a aplicação é a instituição responsável pela emissão do investimento.
Por isso, é importante identificar qual banco emitiu o CDB, LCI ou LCA e verificar se ele está associado ao FGC.
Como receber o dinheiro do FGC se um banco quebrar?
Essa é uma dúvida muito comum, principalmente entre pessoas que estão começando a investir.
Caso uma instituição financeira tenha sua intervenção ou liquidação extrajudicial decretada pelo Banco Central, o processo de pagamento da garantia é iniciado.
O procedimento normalmente envolve algumas etapas.
1. O Banco Central decreta a liquidação da instituição
O processo começa quando o Banco Central decreta a intervenção ou liquidação extrajudicial da instituição financeira.
A partir desse momento, um liquidante é responsável por organizar as informações e os créditos dos clientes.
2. O liquidante envia a relação de credores ao FGC
O liquidante prepara e encaminha ao FGC a lista de pessoas que possuem valores elegíveis à garantia.
Essa etapa é importante porque permite identificar quem tem direito ao ressarcimento e qual é o valor correspondente.
O levantamento das informações pode levar algum tempo, portanto o pagamento não acontece necessariamente de forma imediata.
3. O investidor solicita o pagamento
Para pessoas físicas, a solicitação normalmente é realizada pelo aplicativo oficial do FGC.
O investidor precisa realizar o cadastro, confirmar sua identidade, passar pela validação biométrica e informar uma conta bancária de sua titularidade para receber o dinheiro.
É importante acompanhar as orientações oficiais do fundo e aguardar a liberação da solicitação para a instituição envolvida.
4. O FGC realiza o pagamento
Depois da conclusão dos procedimentos e da assinatura dos documentos necessários, o pagamento é realizado na conta indicada pelo credor.
Para pessoas jurídicas, o procedimento é realizado pelo Portal do Investidor do FGC.
Vale lembrar que o prazo total pode variar conforme a complexidade do processo e a disponibilização das informações pelo liquidante.
O FGC também protege os rendimentos dos investimentos?
Sim. A garantia não considera apenas o valor originalmente aplicado.
Nos investimentos elegíveis, o saldo garantido considera o principal e os rendimentos acumulados até a data do evento que gera o direito à garantia, respeitando o limite de cobertura.
Imagine que você tenha aplicado R$ 200 mil em um CDB e, até a data da liquidação da instituição, o investimento tenha acumulado R$ 15 mil em rendimentos.
Nesse caso, o valor elegível seria de R$ 215 mil, desde que observadas as demais regras.
Como o montante está abaixo do limite de R$ 250 mil, ele estaria dentro da cobertura ordinária do fundo.
Agora imagine que o saldo total fosse de R$ 270 mil.
Nesse cenário, a cobertura estaria limitada a R$ 250 mil, e os R$ 20 mil excedentes não seriam garantidos.
Por isso, ao calcular o limite de proteção, é importante considerar também os rendimentos acumulados, e não apenas o valor inicial da aplicação.
Vale a pena investir em bancos menores por causa da proteção do FGC?
Alguns bancos menores oferecem CDBs e outros produtos de renda fixa com taxas de remuneração mais atrativas do que aquelas encontradas em instituições maiores.
Isso pode despertar o interesse de investidores que buscam rentabilidade superior.
Entretanto, é importante entender que a existência da garantia do FGC não elimina todos os riscos de uma aplicação.
O fundo possui limites de cobertura, regras específicas e procedimentos para pagamento. Além disso, o investidor pode precisar esperar a conclusão das etapas necessárias para receber os recursos.
Antes de investir, considere alguns pontos:
- Verifique se a instituição emissora é associada ao FGC.
- Confira se o produto possui cobertura.
- Observe o limite de R$ 250 mil por instituição ou conglomerado.
- Considere os rendimentos acumulados no cálculo da exposição.
- Avalie a necessidade de liquidez do investimento.
- Compare a rentabilidade oferecida com os riscos e as condições do produto.
Uma taxa de retorno mais elevada não deve ser o único critério para escolher um investimento.
O ideal é avaliar o conjunto de características da aplicação e evitar concentrar valores acima do limite de proteção em uma mesma instituição ou conglomerado.
O FGC é uma garantia de que nunca vou perder dinheiro?
Não exatamente.
O FGC é um importante mecanismo de proteção, mas não representa uma garantia universal para todos os investimentos ou situações financeiras.
Ele protege determinados depósitos e aplicações em caso de intervenção ou liquidação de instituições associadas, respeitando os limites previstos no regulamento.
Isso significa que o fundo não cobre perdas decorrentes de oscilações do mercado, desvalorização de ações, prejuízos em fundos de investimento ou problemas relacionados a produtos que não fazem parte da cobertura.
Também não significa que qualquer problema financeiro de uma instituição gere automaticamente um pagamento. É necessário que ocorra uma das situações previstas nas regras do fundo.
Portanto, mesmo em investimentos protegidos, é importante pesquisar a instituição, entender o produto e diversificar os recursos.
Conclusão: por que entender o FGC é importante antes de investir?
O Fundo Garantidor de Créditos desempenha um papel importante na proteção de depositantes e investidores no Brasil.
Ao garantir determinados depósitos e investimentos em caso de intervenção ou liquidação de instituições financeiras associadas, ele contribui para a confiança no sistema financeiro e oferece uma camada adicional de segurança para quem aplica seu dinheiro.
Entretanto, conhecer seus limites é tão importante quanto saber que ele existe.
O limite de R$ 250 mil por CPF ou CNPJ e por instituição ou conglomerado, além do teto global de R$ 1 milhão a cada quatro anos, são informações fundamentais para quem deseja organizar seus investimentos.
Também é essencial lembrar que nem todas as aplicações possuem cobertura e que o FGC não substitui uma análise cuidadosa dos riscos.
Investir bem não significa apenas buscar a maior rentabilidade. Significa também compreender onde seu dinheiro está aplicado, quais proteções existem e como tomar decisões financeiras mais conscientes.
Perguntas frequentes sobre o FGC
1. Qual é o valor máximo que o FGC paga?
O FGC garante até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado. Existe também um limite global de R$ 1 milhão a cada período de quatro anos.
2. O CDB tem proteção do FGC?
Sim. O CDB é um dos principais investimentos protegidos pelo Fundo Garantidor de Créditos, desde que seja emitido por uma instituição associada e respeite os limites de cobertura.
3. O Tesouro Direto tem garantia do FGC?
Não. Os títulos do Tesouro Direto não são cobertos pelo FGC. Eles são títulos públicos federais e possuem características próprias de risco e garantia.
4. O FGC protege investimentos em bancos digitais?
Sim, desde que o banco responsável pela emissão do produto seja associado ao FGC e o investimento esteja entre os instrumentos cobertos. É importante verificar qual instituição efetivamente emitiu o título.
5. Quanto tempo demora para receber o dinheiro do FGC?
Não existe um prazo único que possa ser garantido para todos os casos. O pagamento depende da organização e do envio da lista de credores pelo liquidante, além da conclusão dos procedimentos de solicitação e validação.
6. Posso ter R$ 250 mil em cada banco e contar com a proteção?
Em princípio, sim, desde que sejam instituições ou conglomerados diferentes, os produtos sejam elegíveis e você respeite também o limite global de R$ 1 milhão em pagamentos de garantias a cada quatro anos.
7. A poupança é protegida pelo FGC?
Sim. Os depósitos em poupança possuem cobertura do Fundo Garantidor de Créditos, respeitando os limites e as regras estabelecidas.
8. Preciso pagar alguma taxa para ter a proteção do FGC?
Não. O investidor não precisa contratar ou pagar uma taxa específica para ter direito à garantia. O fundo é mantido principalmente pelas contribuições das instituições financeiras associadas.